Vai al contenuto
FM Studio Consulenza
FM Studio di Consulenza ProfessionaleDirezione. Organizzazione. Risultati. Tutto il resto è teoria
ItalianoEnglish

Preventivi e analisi dei costi

Conoscere (bene) i costi per vendere meglio

Molti imprenditori non guadagnano abbastanza, o non riescono a calcolare i prezzi di vendita. Quasi sempre, il problema è a monte: non sanno come attribuire i costi al prodotto.

Il problema

Prezzi a sensazione, margini ipotetici

Calcolare i costi industriali è un lavoro a sé: bisogna entrare in produzione, seguire le lavorazioni, misurare tempi e consumi. Non è il compito della contabilità generale, né del commercialista, che fa un altro mestiere: la contabilità registra quanto l’azienda ha speso in totale (materie prime, stipendi, energia e così via) e non dice quanto di quella spesa finisce in ogni singolo prodotto. Servono listini costruiti su dati oggettivi.

Così, troppo spesso, i prezzi si fissano a sensazione, con stime approssimative e margini ipotetici. Il risultato sono prodotti venduti sotto costo, guadagni erosi e decisioni prese al buio.

Il preventivo sbagliato non si vede quando si firma. Si vede a fine anno.

Il limite delle PMI

Senza contabilità industriale, un’alternativa c’è

La maggior parte delle PMI non ha una contabilità analitico-industriale che dia informazioni affidabili sui costi di produzione e sui margini di contribuzione per commessa o per linea di prodotto.

Esiste, però, un’alternativa semplice e sostenibile anche per le aziende medio-piccole: l’analisi industriale del conto economico, integrata con la mappatura della struttura organizzativa e produttiva. Si separano i costi diretti da quelli indiretti e si calcolano le tariffe orarie e i costi specifici da applicare alle distinte base, le «ricette» di ogni prodotto. Solo così i prezzi di vendita diventano coerenti con i costi reali e con gli obiettivi di margine.

Il metodo

Il Direct Costing

Per determinare i costi industriali, il metodo più efficace è il Direct Costing. Attribuisce al prodotto i costi variabili diretti, cioè materie prime e manodopera diretta, e anche i costi specifici della produzione che sono fissi o quasi: gli ammortamenti dei macchinari, calcolati sul valore a nuovo perché prima o poi andranno sostituiti, l’energia elettrica, la manodopera indiretta, i materiali di consumo, le manutenzioni e i servizi tecnici.

Il risultato è un modello di preventivo realistico, che tiene conto di ogni variabile e permette di vendere al prezzo giusto difendendo margine e competitività.

Il salto di qualità

Il MES

Per chi vuole andare oltre c’è il MES (Manufacturing Execution System): un software che, insieme alla programmazione della produzione e al magazzino, registra quantità e tempi effettivi e li confronta continuamente con i dati teorici delle distinte base. Si vede dove si genera il reddito, dove si disperde e come recuperarlo.

Per le PMI che non vogliono sostenere il costo di un MES completo, esistono interfacce più semplici, che raccolgono tempi e quantità direttamente dalle macchine.

Un esempio

La redditività per fase di lavorazione

Un’azienda che lavora acciaio inox su commessa vuole conoscere la redditività dei suoi prodotti per fissare prezzi più precisi. Le strade sono due: analizzare ricavi e costi di ogni commessa, oppure analizzarli per fase di lavorazione.

Con molte commesse, la seconda è più efficiente: l’analisi si imposta per centro di costo e per fase produttiva, evitando la complessità della contabilità per commessa. Con i costi orari medi di produzione e i dati reali delle macchine (dal MES o da un’interfaccia), si confrontano i tempi effettivi con quelli teorici.

Si ottiene così il costo industriale per unità di misura (€/mq, €/kg e così via), da confrontare con i listini di vendita per verificare la redditività di ogni lavorazione.

Dal dato al margine

Ogni lavorazione si collega al cliente per cui è stata fatta, così la redditività si legge per macchina, per fase e per cliente. È l’approccio tipico delle aziende che producono su ordine (Make to Order).

Si sa quanto costa produrre ogni articolo e quanto rende davvero ogni lavorazione, e le decisioni si prendono in fretta, sui numeri. Il controllo di gestione industriale, del resto, non aspetta la chiusura dei conti: si costruisce giorno per giorno sui dati reali della produzione, quando c’è ancora tempo per correggere.

Casi concreti

Tre modelli di preventivo che abbiamo realizzato

Tre settori diversi, lo stesso principio: il prezzo si costruisce sulle variabili che lo determinano davvero.

Modello di preventivo per lo stampaggio di articoli tecnici in plastica Stampaggio su commessa

Articoli tecnici in plastica

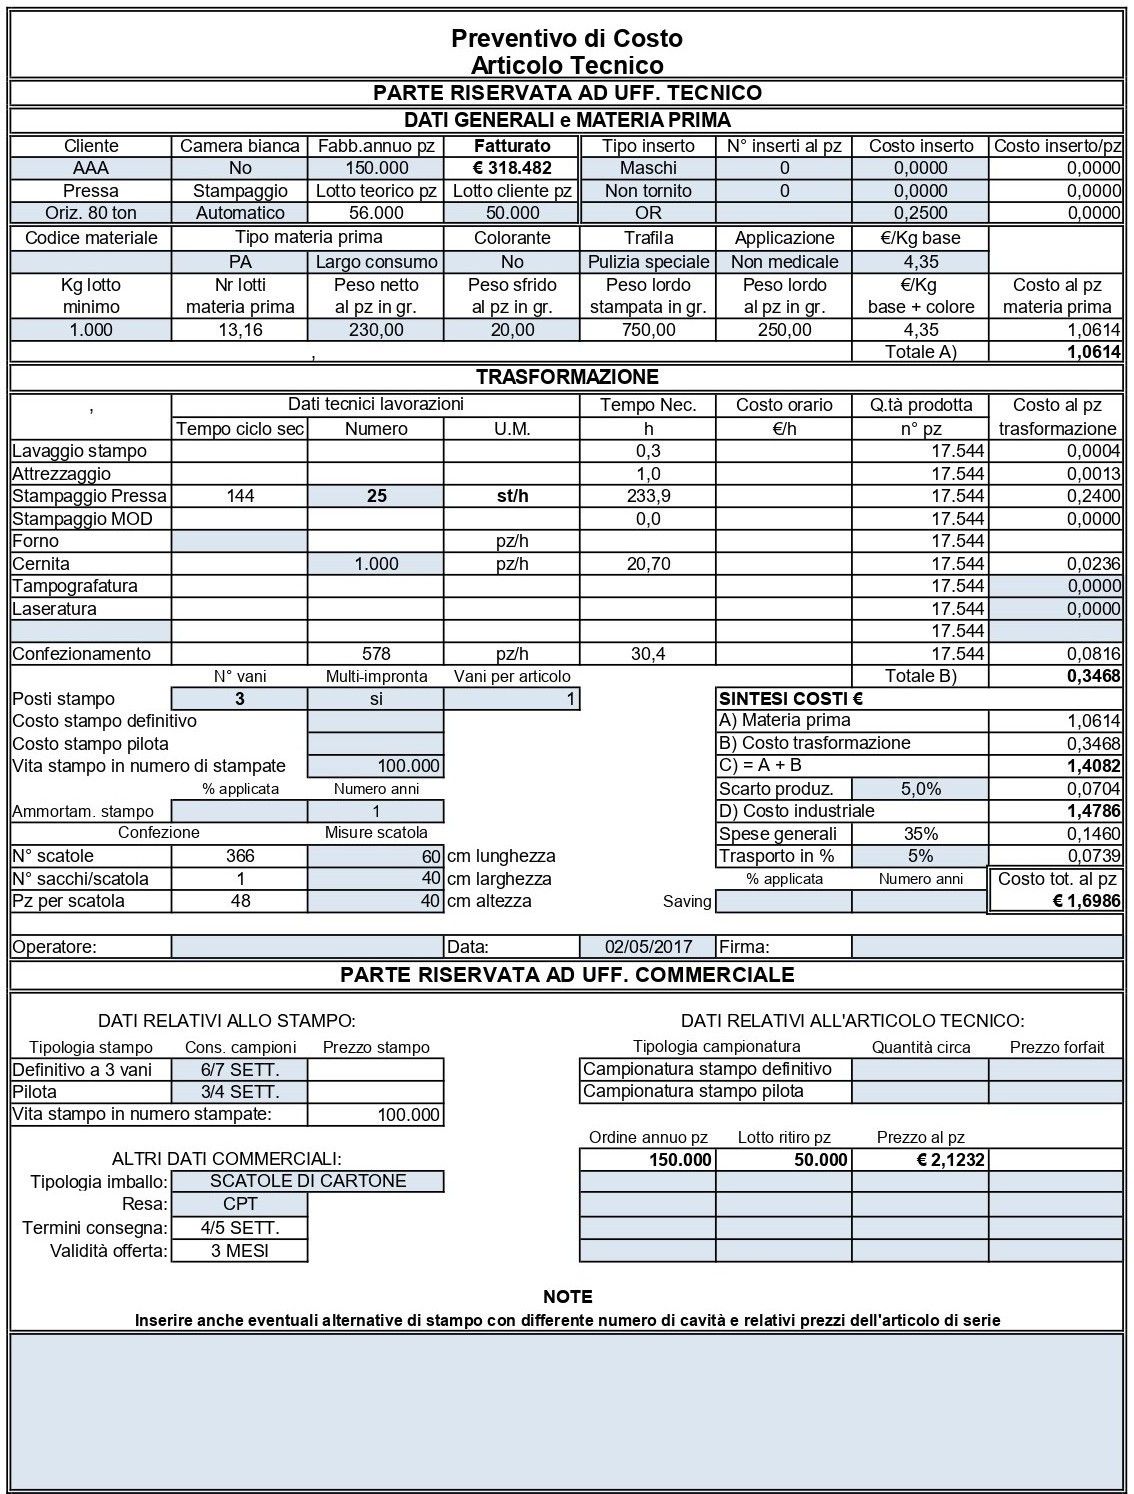
Le variabili sono molte e legate fra loro. Da una parte la materia prima: tipologia, colorante, applicazione finale, lotti minimi, inserti e sfridi. Dall’altra la trasformazione: lavaggio dello stampo, attrezzaggio, tipo di pressa, produzione automatica o manuale, scarti, cicli di forno, confezionamento e imballo.

Con la possibilità di ammortizzare lo stampo direttamente sul prodotto, si ottiene una base solida per determinare correttamente il prezzo di vendita.

È il modello costruito per l’azienda del nostro caso di fractional management.
Modello di preventivo per la produzione di farine Industria molitoria

Farine su richiesta o per il magazzino

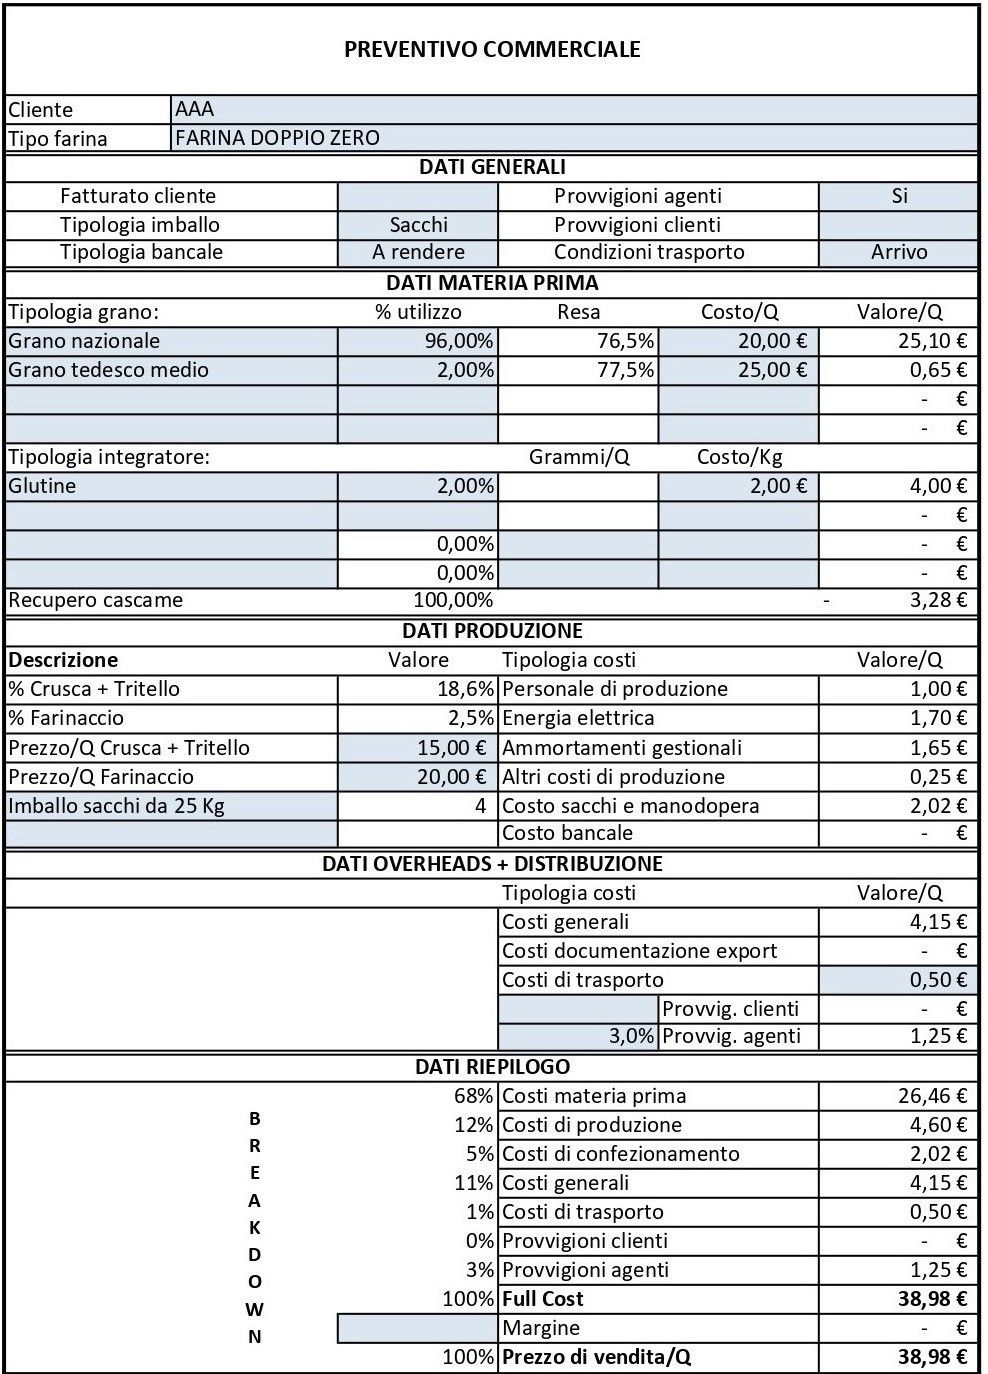
Diversi tipi di grano diventano farine per uso alimentare, ognuna con le sue «ricette» e gli integratori aggiunti in lavorazione. Ne escono anche sottoprodotti come crusca e tritello, destinati ai mangimi per il bestiame.

Ricette, confezionamento e trasporto del prodotto finito entrano tutti nel modello: il prezzo di vendita e la redditività di ogni linea si calcolano su ogni variabile.
Modello di preventivo per il commercio di prodotti petroliferi Commercio

Prodotti petroliferi

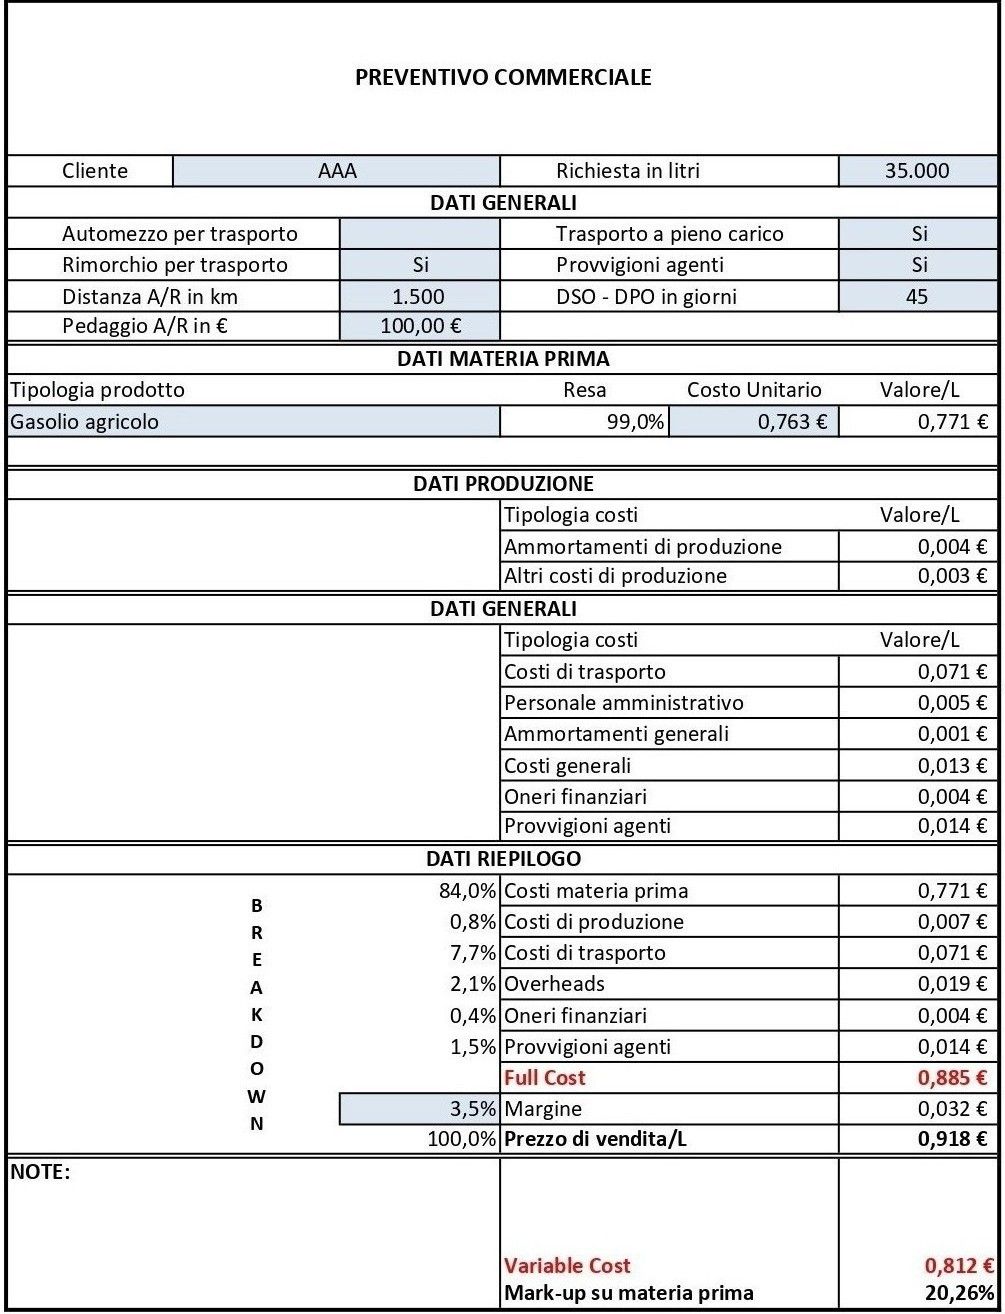
Senza un processo di trasformazione, il business sembra semplice: si compra e si rivende. Dietro c’è una logistica complessa, fatta di carichi, distanze e condizioni di consegna, ed è proprio lì che un’operazione guadagna o perde.

Il modello calcola queste variabili una per una: una stima precisa dei costi logistici e quindi della redditività reale di ogni operazione.
Errore n. 6

Il preventivo fatto sul costo medio

Nello stampaggio della plastica, un’azienda ha presse automatiche, che costano 16 euro l’ora, e presse manuali, che ne costano 24: la media fa 20. Chi prepara i preventivi su 20 euro l’ora fa prezzi troppo bassi per i pezzi delle presse manuali e fuori mercato per quelli delle automatiche.

Il risultato è il peggiore possibile: i lavori redditizi vanno ai concorrenti e in casa restano quelli che occupano le presse più lente e più difficili da gestire.

Quanto costa davvero ciò che l’azienda vende?

Se la risposta è «più o meno», il margine si perde nel «più o meno». Costruiamo insieme il modello di preventivo.

Parliamone